


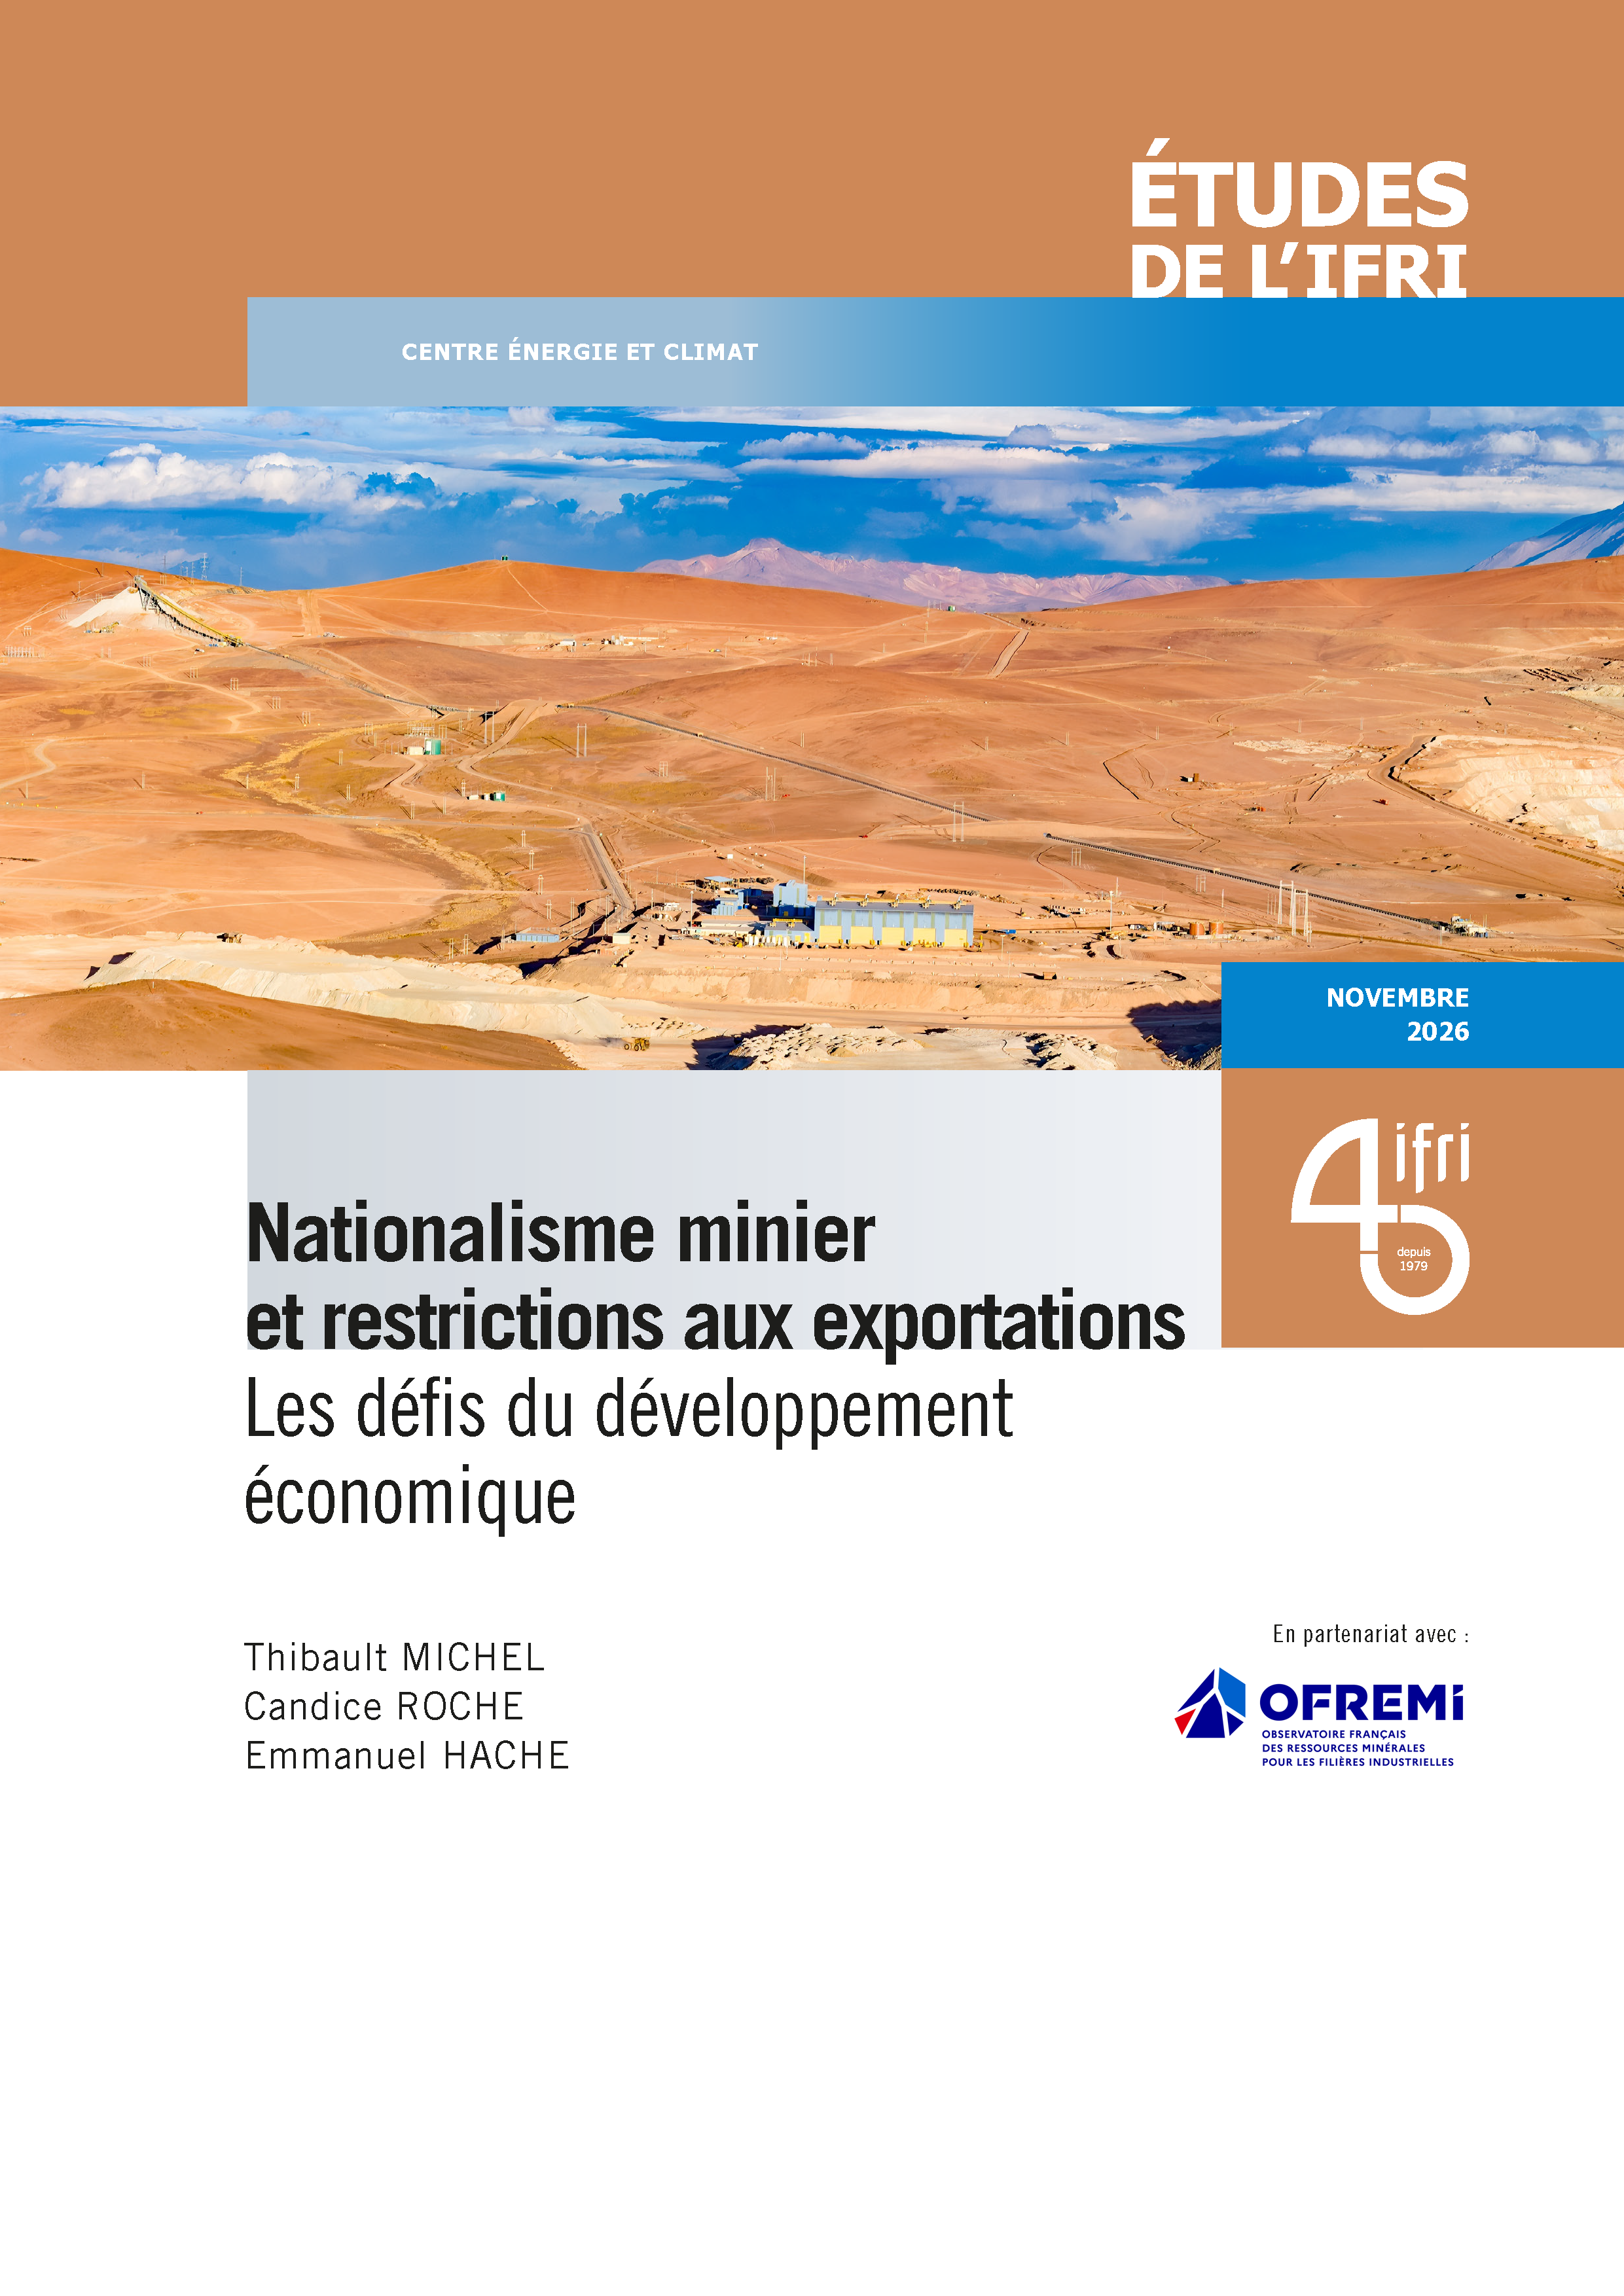
Nationalisme minier et restrictions aux exportations. Les défis du développement économique
Depuis la fin des années 2000, et a fortiori depuis les années 2010, le nationalisme des ressources connaît un nouvel essor.
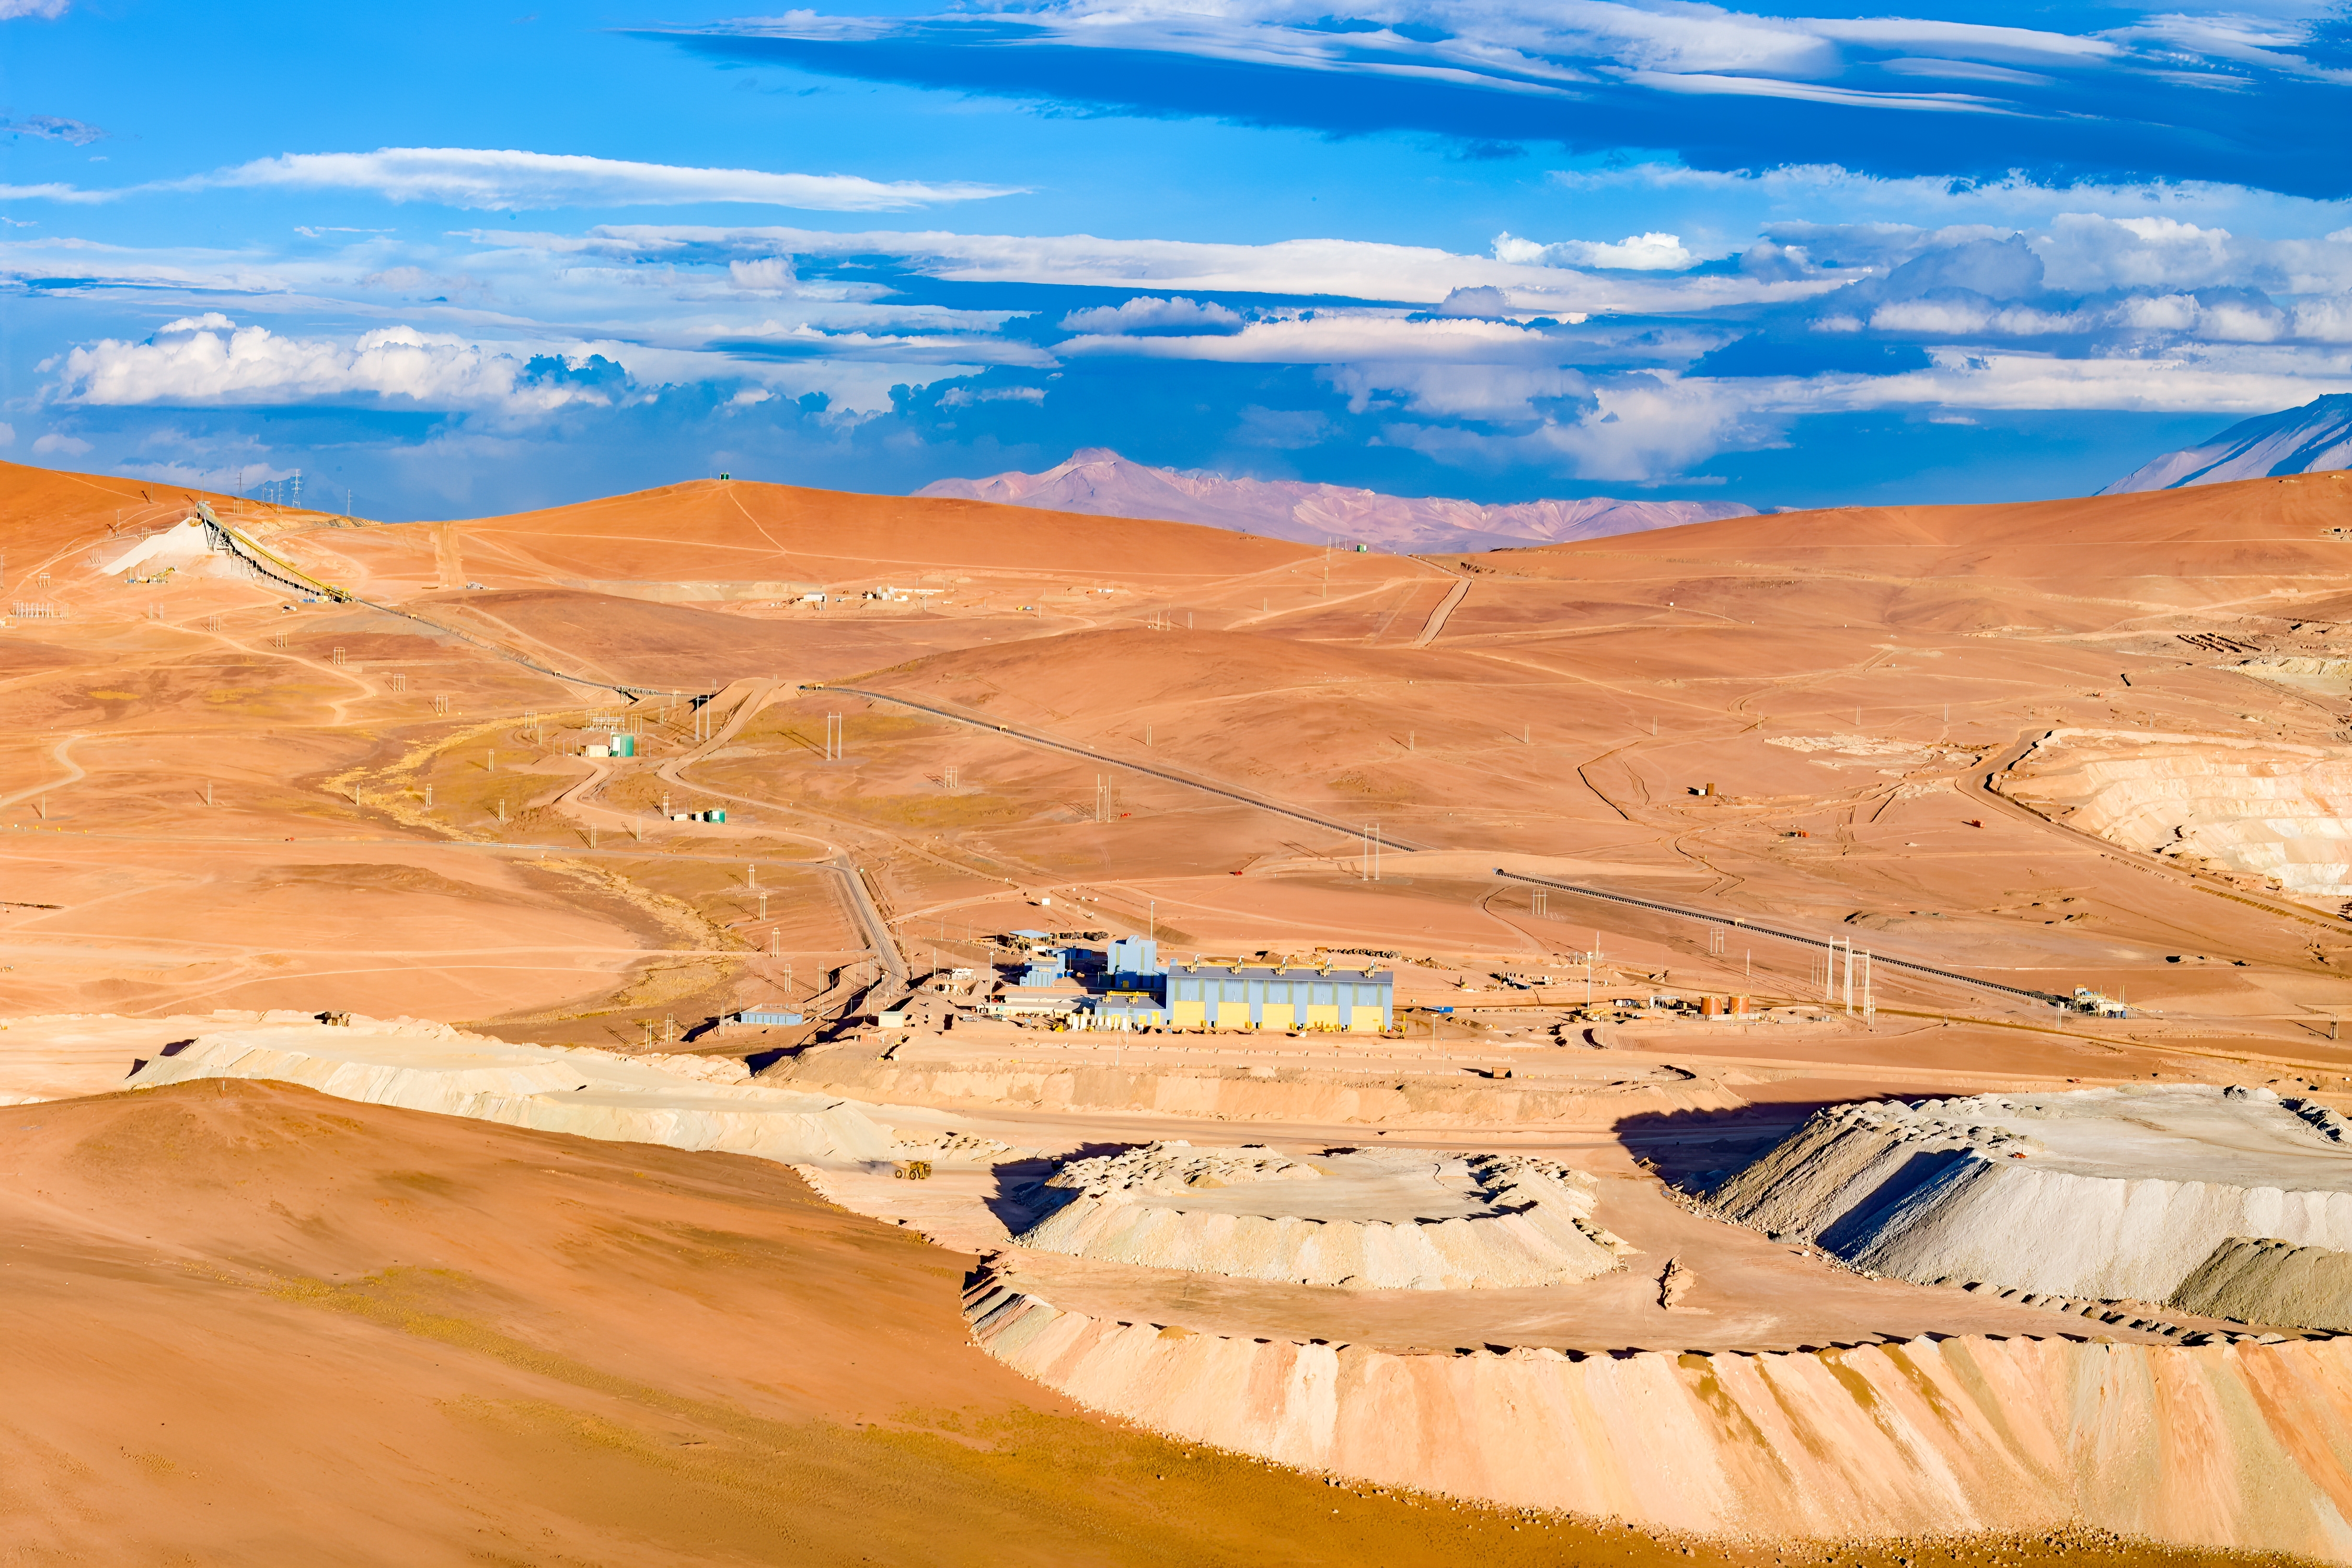
Le nationalisme des ressources désigne les politiques visant à maximiser la valeur qu’un État tire de la production et de l’exportation des ressources présentes sur son territoire, notamment par une hausse de la fiscalité sur les activités minières, des restrictions aux exportations de minerais, des nationalisations ou des saisies d’infrastructures. Il peut également prendre la forme de mesures de cartellisation – sur le modèle de l’Organisation des pays producteurs de pétrole (OPEP) – consistant à rassembler plusieurs producteurs afin d’agir de concert sur la disponibilité et les prix d’une substance. Toutefois, les tentatives de cartellisation opérées par le passé sur le cuivre, la bauxite ou l’étain n’ont pas abouti, les associations concernées s’étant révélées incapables d’instaurer une discipline comparable à celle de l’OPEP, pour des matériaux disposant de davantage de produits de substitution que le pétrole et dont les réserves sont souvent plus largement dispersées à l’échelle mondiale.
Des exemples tels que la politique récente de la République démocratique du Congo (RDC) sur le cobalt illustrent l’aspiration de nombreux pays extracteurs à descendre les chaînes de valeur afin de capter davantage de valeur ajoutée. Cette stratégie s’appuie notamment sur des restrictions aux exportations, visant à favoriser la transformation locale des minerais. Ces politiques permettent également d’influer sur les prix, soit en les stabilisant, soit en les augmentant, en particulier lorsque la production locale représente une part importante de l’offre mondiale, comme c’est le cas de la RDC pour le cobalt. Le cas du lithium sud-américain met, quant à lui, en évidence les différentes stratégies que les États peuvent employer pour exploiter une même ressource – stratégies façonnées notamment par les héritages institutionnels.
L’objectif de capter davantage de valeur ajoutée soulève la question des restrictions aux exportations et de leur efficacité pour promouvoir la transformation locale des minerais. Les cinq études de cas réalisées (chrome au Zimbabwe ; cuivre en Zambie ; nickel en Indonésie ; plomb au Mexique ; phosphates au Maroc) révèlent que le succès des politiques de développement d’industries de raffinage dépend moins du type de mesure adopté que de la possession, par un pays, de facteurs d’attractivité : accès à une énergie suffisante et abordable ; ressource en eau adéquate ; logistique adaptée à la création d’infrastructures industrielles ; présence d’un marché aval capable d’absorber la production raffinée potentielle ; main-d’œuvre qualifiée ; et capacité de financement pour soutenir la dynamique d’investissement.
L’analyse des coûts et des bénéfices du nationalisme des ressources demeure donc complexe, notamment parce que les motivations des États ne sont pas uniquement financières, mais peuvent également être politiques ou sociales. Néanmoins, les politiques de nationalisme minier doivent s’accompagner de stratégies concrètes et suffisamment financées pour générer des bénéfices et des transformations tangibles.
Le facteur déterminant reste le degré de contrôle qu’un pays exerce sur les réserves mondiales d’une matière première, à condition que la demande mondiale soit suffisante. Toutefois, le niveau de réserves nécessaire pour atteindre le statut d’acteur quasi-incontournable – et ainsi compenser l’éventuelle absence des facteurs mentionnés ci-dessus – peut s’avérer relativement élevé.
L’efficacité des restrictions aux exportations pour promouvoir la transformation locale des minerais n’est donc pas démontrée : si ces mesures peuvent jouer un rôle dans ce développement, celui-ci se limite à une action de catalyseur de dynamiques préexistantes (voir le cas de l’Indonésie et du nickel), et non à un facteur permettant de faire naître ces dynamiques.
Le nationalisme minier et les restrictions à l’export ne constituent ainsi pas un remède miracle permettant d’assurer un développement économique et industriel des pays riches en ressources. Ce développement nécessite de surmonter des obstacles structurels et ne peut s’effectuer que dans le cadre d’une approche s’étendant au-delà du seul secteur minier (développement d’infrastructures, formation d’une main-d’œuvre qualifiée, etc.). Pour l’Europe, qui ambitionne de sécuriser ses approvisionnements en amont des chaînes de valeur, la compréhension des aspirations des États extracteurs est donc clé, afin de développer des partenariats effectifs et de pouvoir mettre sur pied un modèle gagnant-gagnant.

Contenu disponible en :
Thématiques et régions
ISBN / ISSN
Utilisation
Comment citer cette publicationPartager
Cette page ne contient qu'un résumé de notre travail. Si vous souhaitez avoir accès à toutes les informations de notre recherche sur le sujet, vous pouvez télécharger la version complète au format PDF.
Nationalisme minier et restrictions aux exportations. Les défis du développement économique
Centre énergie et climat
Le Centre énergie et climat de l’Ifri mène des activités et recherches sur les enjeux géopolitiques et géoéconomiques des transitions énergétiques. Il travaille à la fois sur les enjeux de sécurité énergétique, de compétitivité, de maîtrise des chaînes de valeur, et d'acceptabilité. Spécialisé dans l’étude des politiques européennes de l’énergie et du climat, et des marchés de l’énergie en Europe et dans le monde, ses travaux portent aussi sur les stratégies énergétiques et climatiques des grandes puissances comme les Etats-Unis, la Chine ou l’Inde. Il offre une expertise reconnue, enrichie de collaborations internationales et d'événements à Paris et à Bruxelles, notamment.
Géo-ingénierie solaire : un outil climatique aux implications géopolitiques
L'Accord de Paris (2015) vise à limiter le réchauffement climatique à moins de 2 °C, et de préférence à 1,5 °C, par rapport aux niveaux préindustriels. L'atténuation (réduction des émissions de gaz à effet de serre) reste l'outil essentiel pour atteindre la neutralité carbone d'ici le milieu du siècle. On s'attend toutefois à un dépassement de cette limite de température. Le Programme des Nations unies pour l'environnement (PNUE) prévoit que le seuil de 1,5 °C sera franchi dans les prochaines années, le réchauffement pouvant atteindre un pic compris entre 2,2 °C et 3,6 °C au cours du siècle. Dans ce contexte, trois tendances caractérisent le débat sur la politique climatique.
L'économie de l'hydrogène en Chine : cinq ans plus tard
Le secteur de l’hydrogène en Chine n’est pas nouveau. Il s’agit du plus grand système industriel d’hydrogène au monde, qui s’appuie sur l’ammoniac, le méthanol, le raffinage, la chimie du charbon et les flux de gaz dérivés.
27 plans pour 2027 : mettre en œuvre le plan d'électrification dans chaque État membre
Dans le but de réduire structurellement la dépendance de l'économie européenne aux importations d'énergies fossiles et d'accélérer la transition énergétique, la Commission européenne a fait le choix de l'électrification.
Le secteur européen du biométhane au tournant : comment et où augmenter la production ?
Le secteur européen du biométhane se trouve à un tournant décisif.