


L’Égypte, nouvelle plateforme gazière en Méditerranée orientale
Notes de l'Ifri, septembre 2018
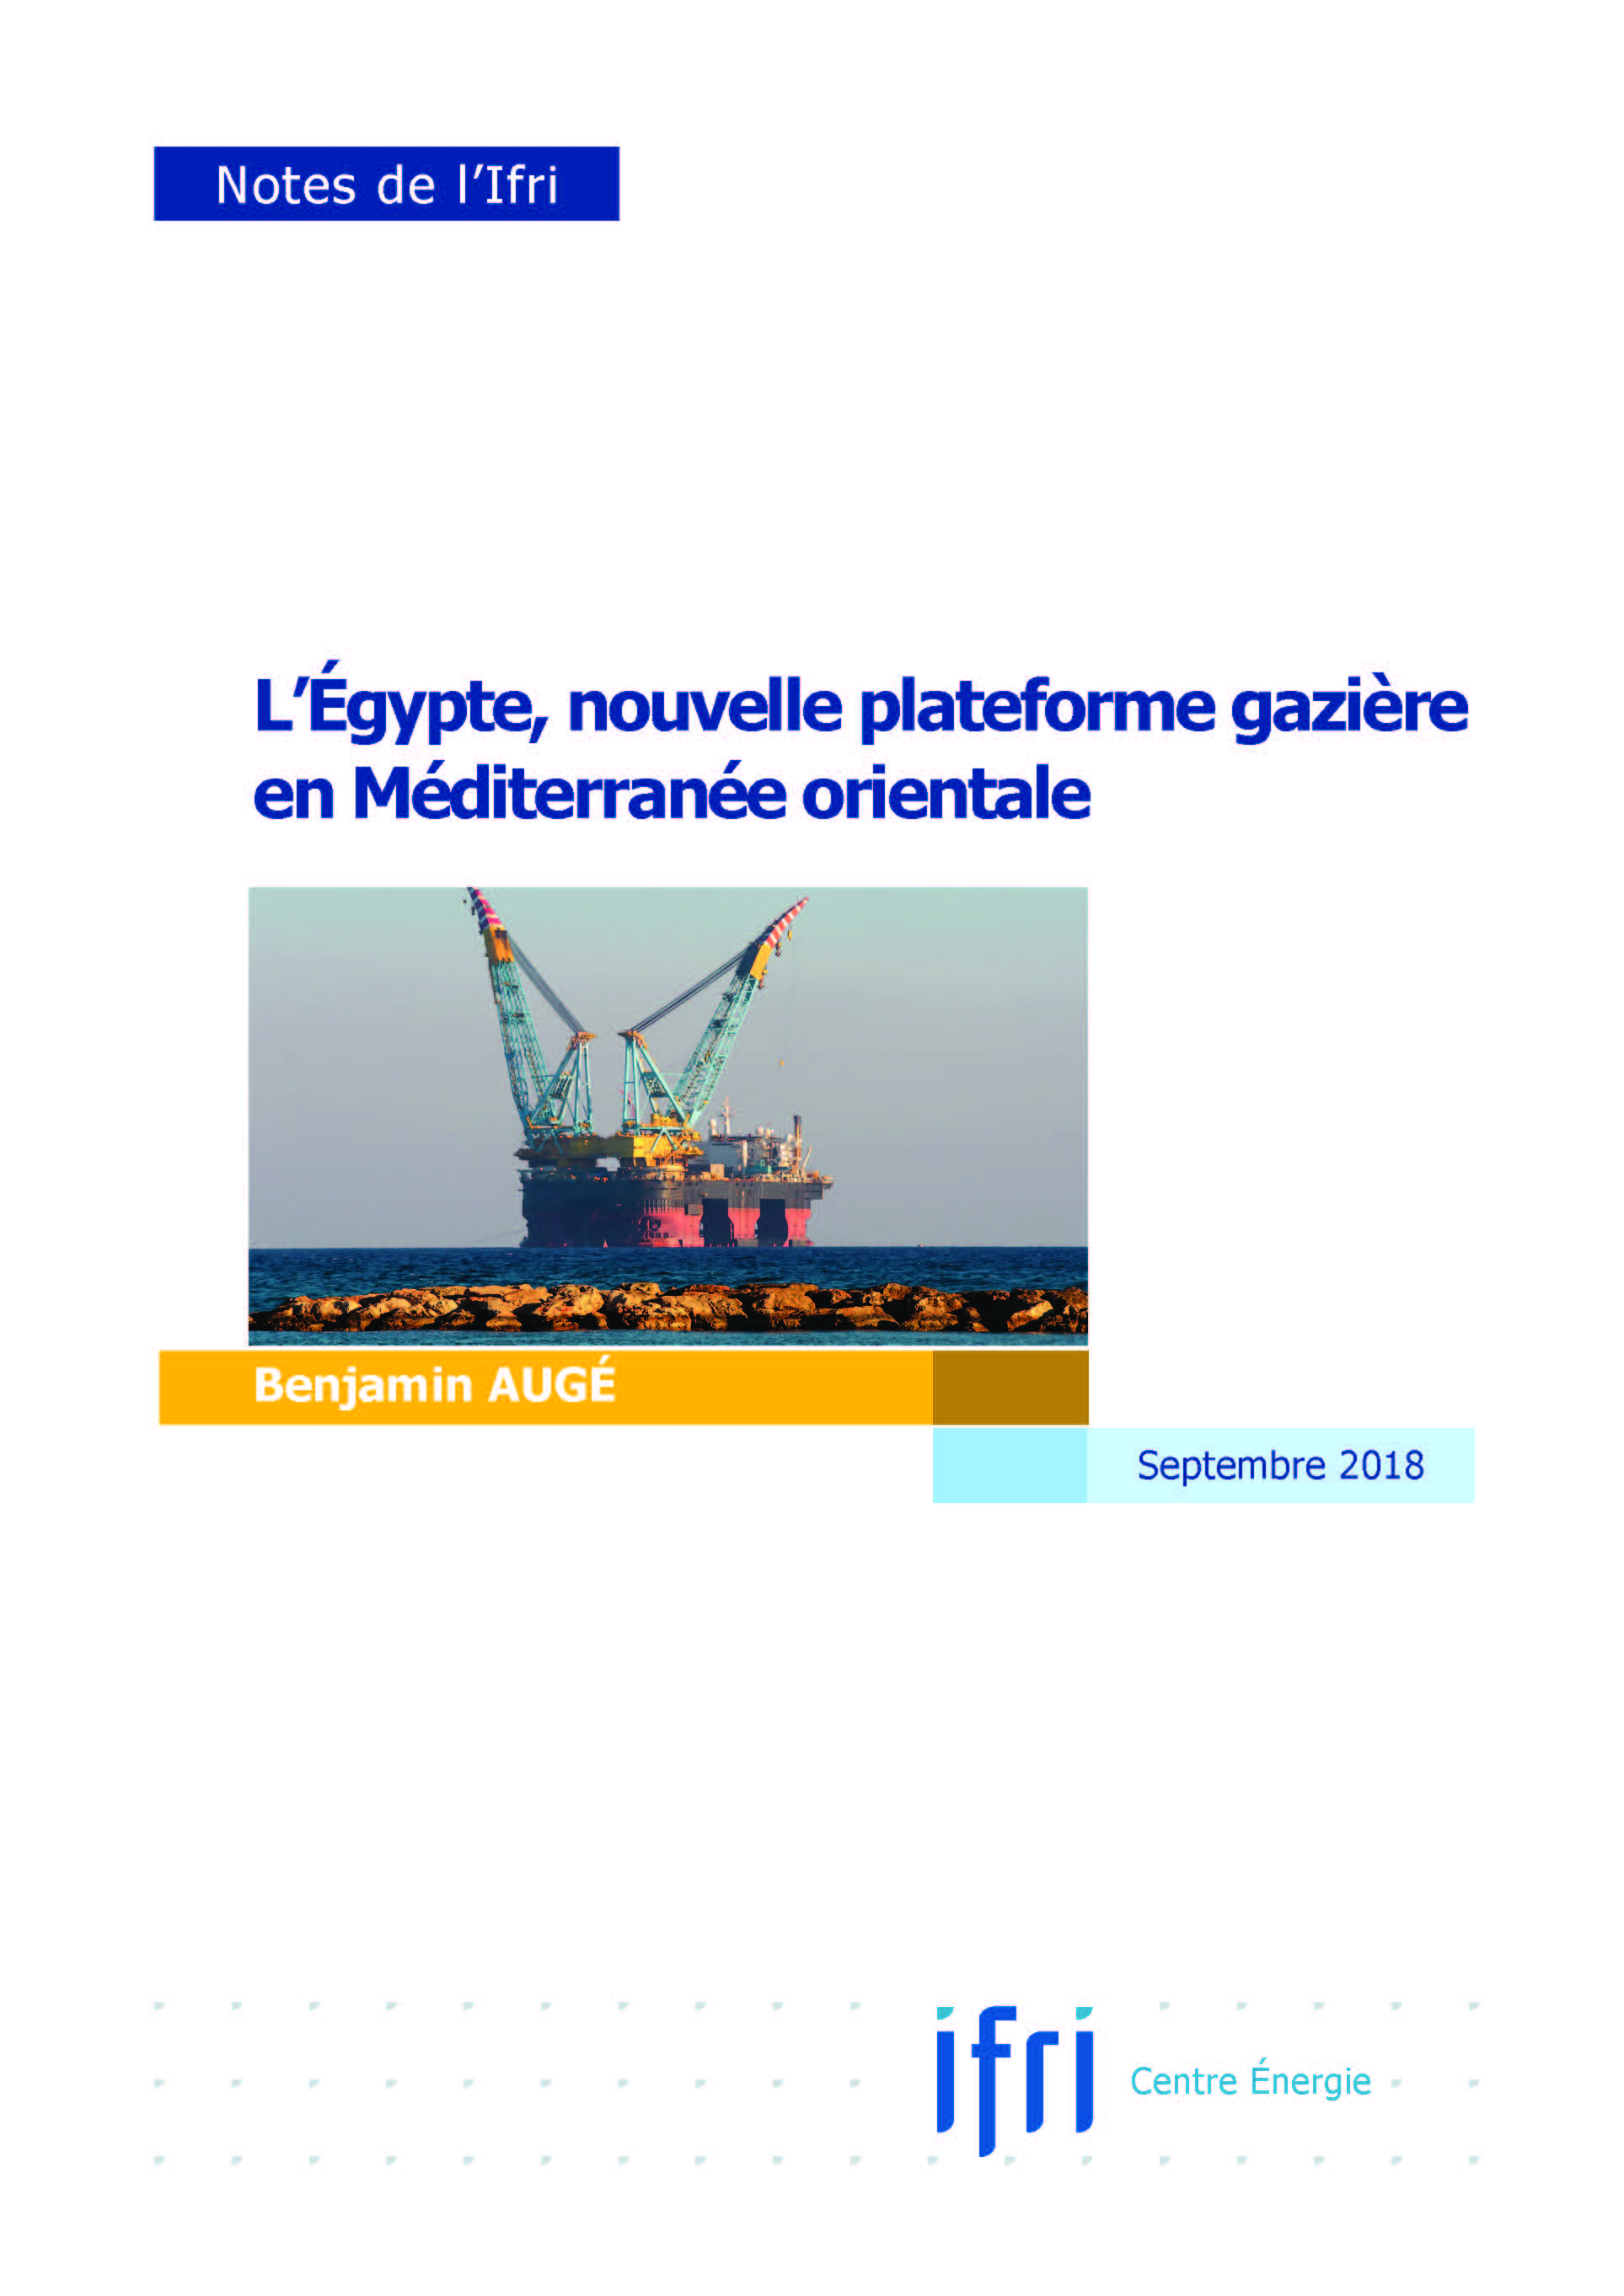
Les découvertes gazières en Méditerranée orientale ont bouleversé les perspectives énergétiques des pays concernés qui s’enfonçaient de plus en plus dans la dépendance aux importations. Elles ont et auront de profondes implications sur les équilibres géopolitiques et économiques régionaux.
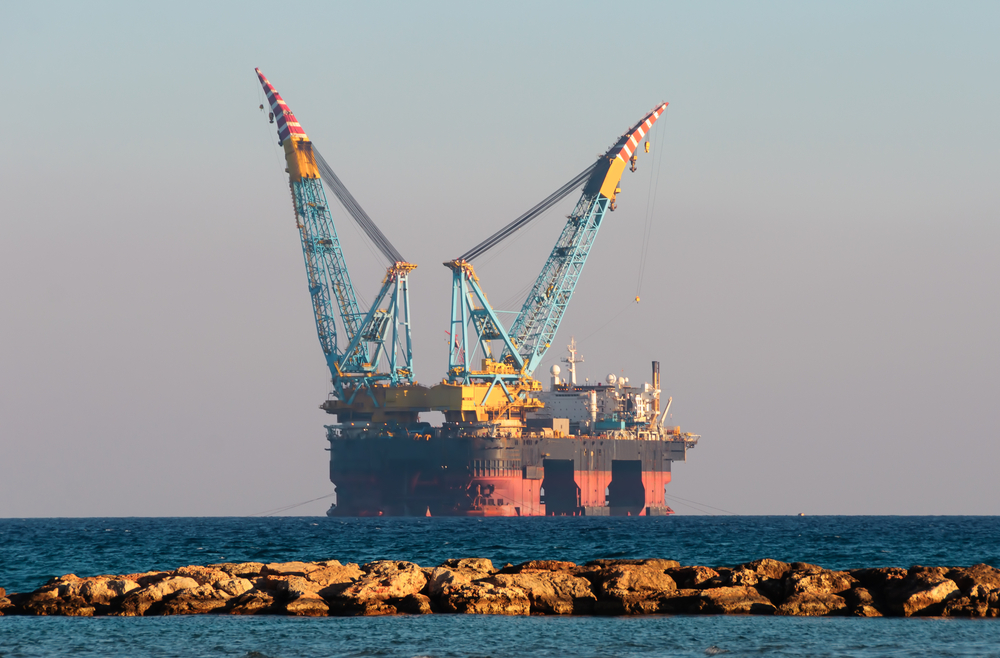
L’Égypte était jusqu’au début des années 2010 un exportateur de gaz, mais la croissance de sa demande intérieure et l’insuffisance de sa production l’ont contrainte à cesser ses exportations et à importer du gaz naturel liquéfié (GNL), entraînant des surcoûts importants alors que son économie était déjà fragilisée.
Israël avait commencé à importer du gaz égyptien en 2007 et a subi les conséquences de la baisse régulière de la production en Égypte : en dépit des contrats passés, Le Caire ne pouvait ainsi plus exporter le moindre mètre cube en Israël. Cela a également lourdement affecté la Jordanie qui importait également du gaz égyptien. Depuis 2015, la Jordanie est contrainte d’importer au prix fort du GNL, notamment qatari, via son port d’Aqaba.
Cette situation a changé avec la découverte d’importants gisements offshore par Israël – qui a perdu beaucoup de temps pour mettre en place un cadre réglementaire, politique et fiscal mettant d’accord tous les acteurs locaux (politique, économique) pour développer ce gaz –, mais aussi en Égypte et dans une moindre mesure, au large de Chypre. En l’espace de dix ans, ces pays qui se préparaient à être importateurs de gaz, exposés aux aléas des fournisseurs et des marchés mondiaux, envisagent désormais leur indépendance gazière, une sécurité d’approvisionnement dans un contexte de consommation intérieure en forte croissance et même l’exportation dans la région et potentiellement vers l’Europe, d’un surplus, qui s’annonce significatif.

Contenu disponible en :
Régions et thématiques
ISBN / ISSN
Utilisation
Comment citer cette publicationPartager
Cette page ne contient qu'un résumé de notre travail. Si vous souhaitez avoir accès à toutes les informations de notre recherche sur le sujet, vous pouvez télécharger la version complète au format PDF.
L’Égypte, nouvelle plateforme gazière en Méditerranée orientale
Benjamin AUGÉ
Chercheur associé, Centre Afrique subsaharienne de l'Ifri
Centre énergie et climat
Le Centre énergie et climat de l’Ifri mène des activités et recherches sur les enjeux géopolitiques et géoéconomiques des transitions énergétiques. Il travaille à la fois sur les enjeux de sécurité énergétique, de compétitivité, de maîtrise des chaînes de valeur, et d'acceptabilité. Spécialisé dans l’étude des politiques européennes de l’énergie et du climat, et des marchés de l’énergie en Europe et dans le monde, ses travaux portent aussi sur les stratégies énergétiques et climatiques des grandes puissances comme les Etats-Unis, la Chine ou l’Inde. Il offre une expertise reconnue, enrichie de collaborations internationales et d'événements à Paris et à Bruxelles, notamment.
Géo-ingénierie solaire : un outil climatique aux implications géopolitiques
L'Accord de Paris (2015) vise à limiter le réchauffement climatique à moins de 2 °C, et de préférence à 1,5 °C, par rapport aux niveaux préindustriels. L'atténuation (réduction des émissions de gaz à effet de serre) reste l'outil essentiel pour atteindre la neutralité carbone d'ici le milieu du siècle. On s'attend toutefois à un dépassement de cette limite de température. Le Programme des Nations unies pour l'environnement (PNUE) prévoit que le seuil de 1,5 °C sera franchi dans les prochaines années, le réchauffement pouvant atteindre un pic compris entre 2,2 °C et 3,6 °C au cours du siècle. Dans ce contexte, trois tendances caractérisent le débat sur la politique climatique.
L'économie de l'hydrogène en Chine : cinq ans plus tard
Le secteur de l’hydrogène en Chine n’est pas nouveau. Il s’agit du plus grand système industriel d’hydrogène au monde, qui s’appuie sur l’ammoniac, le méthanol, le raffinage, la chimie du charbon et les flux de gaz dérivés.
27 plans pour 2027 : mettre en œuvre le plan d'électrification dans chaque État membre
Dans le but de réduire structurellement la dépendance de l'économie européenne aux importations d'énergies fossiles et d'accélérer la transition énergétique, la Commission européenne a fait le choix de l'électrification.
Le secteur européen du biométhane au tournant : comment et où augmenter la production ?
Le secteur européen du biométhane se trouve à un tournant décisif.