


La chaîne de valeur de l'aluminium : un élément clé de l'autonomie stratégique et de la neutralité carbone de l'Europe
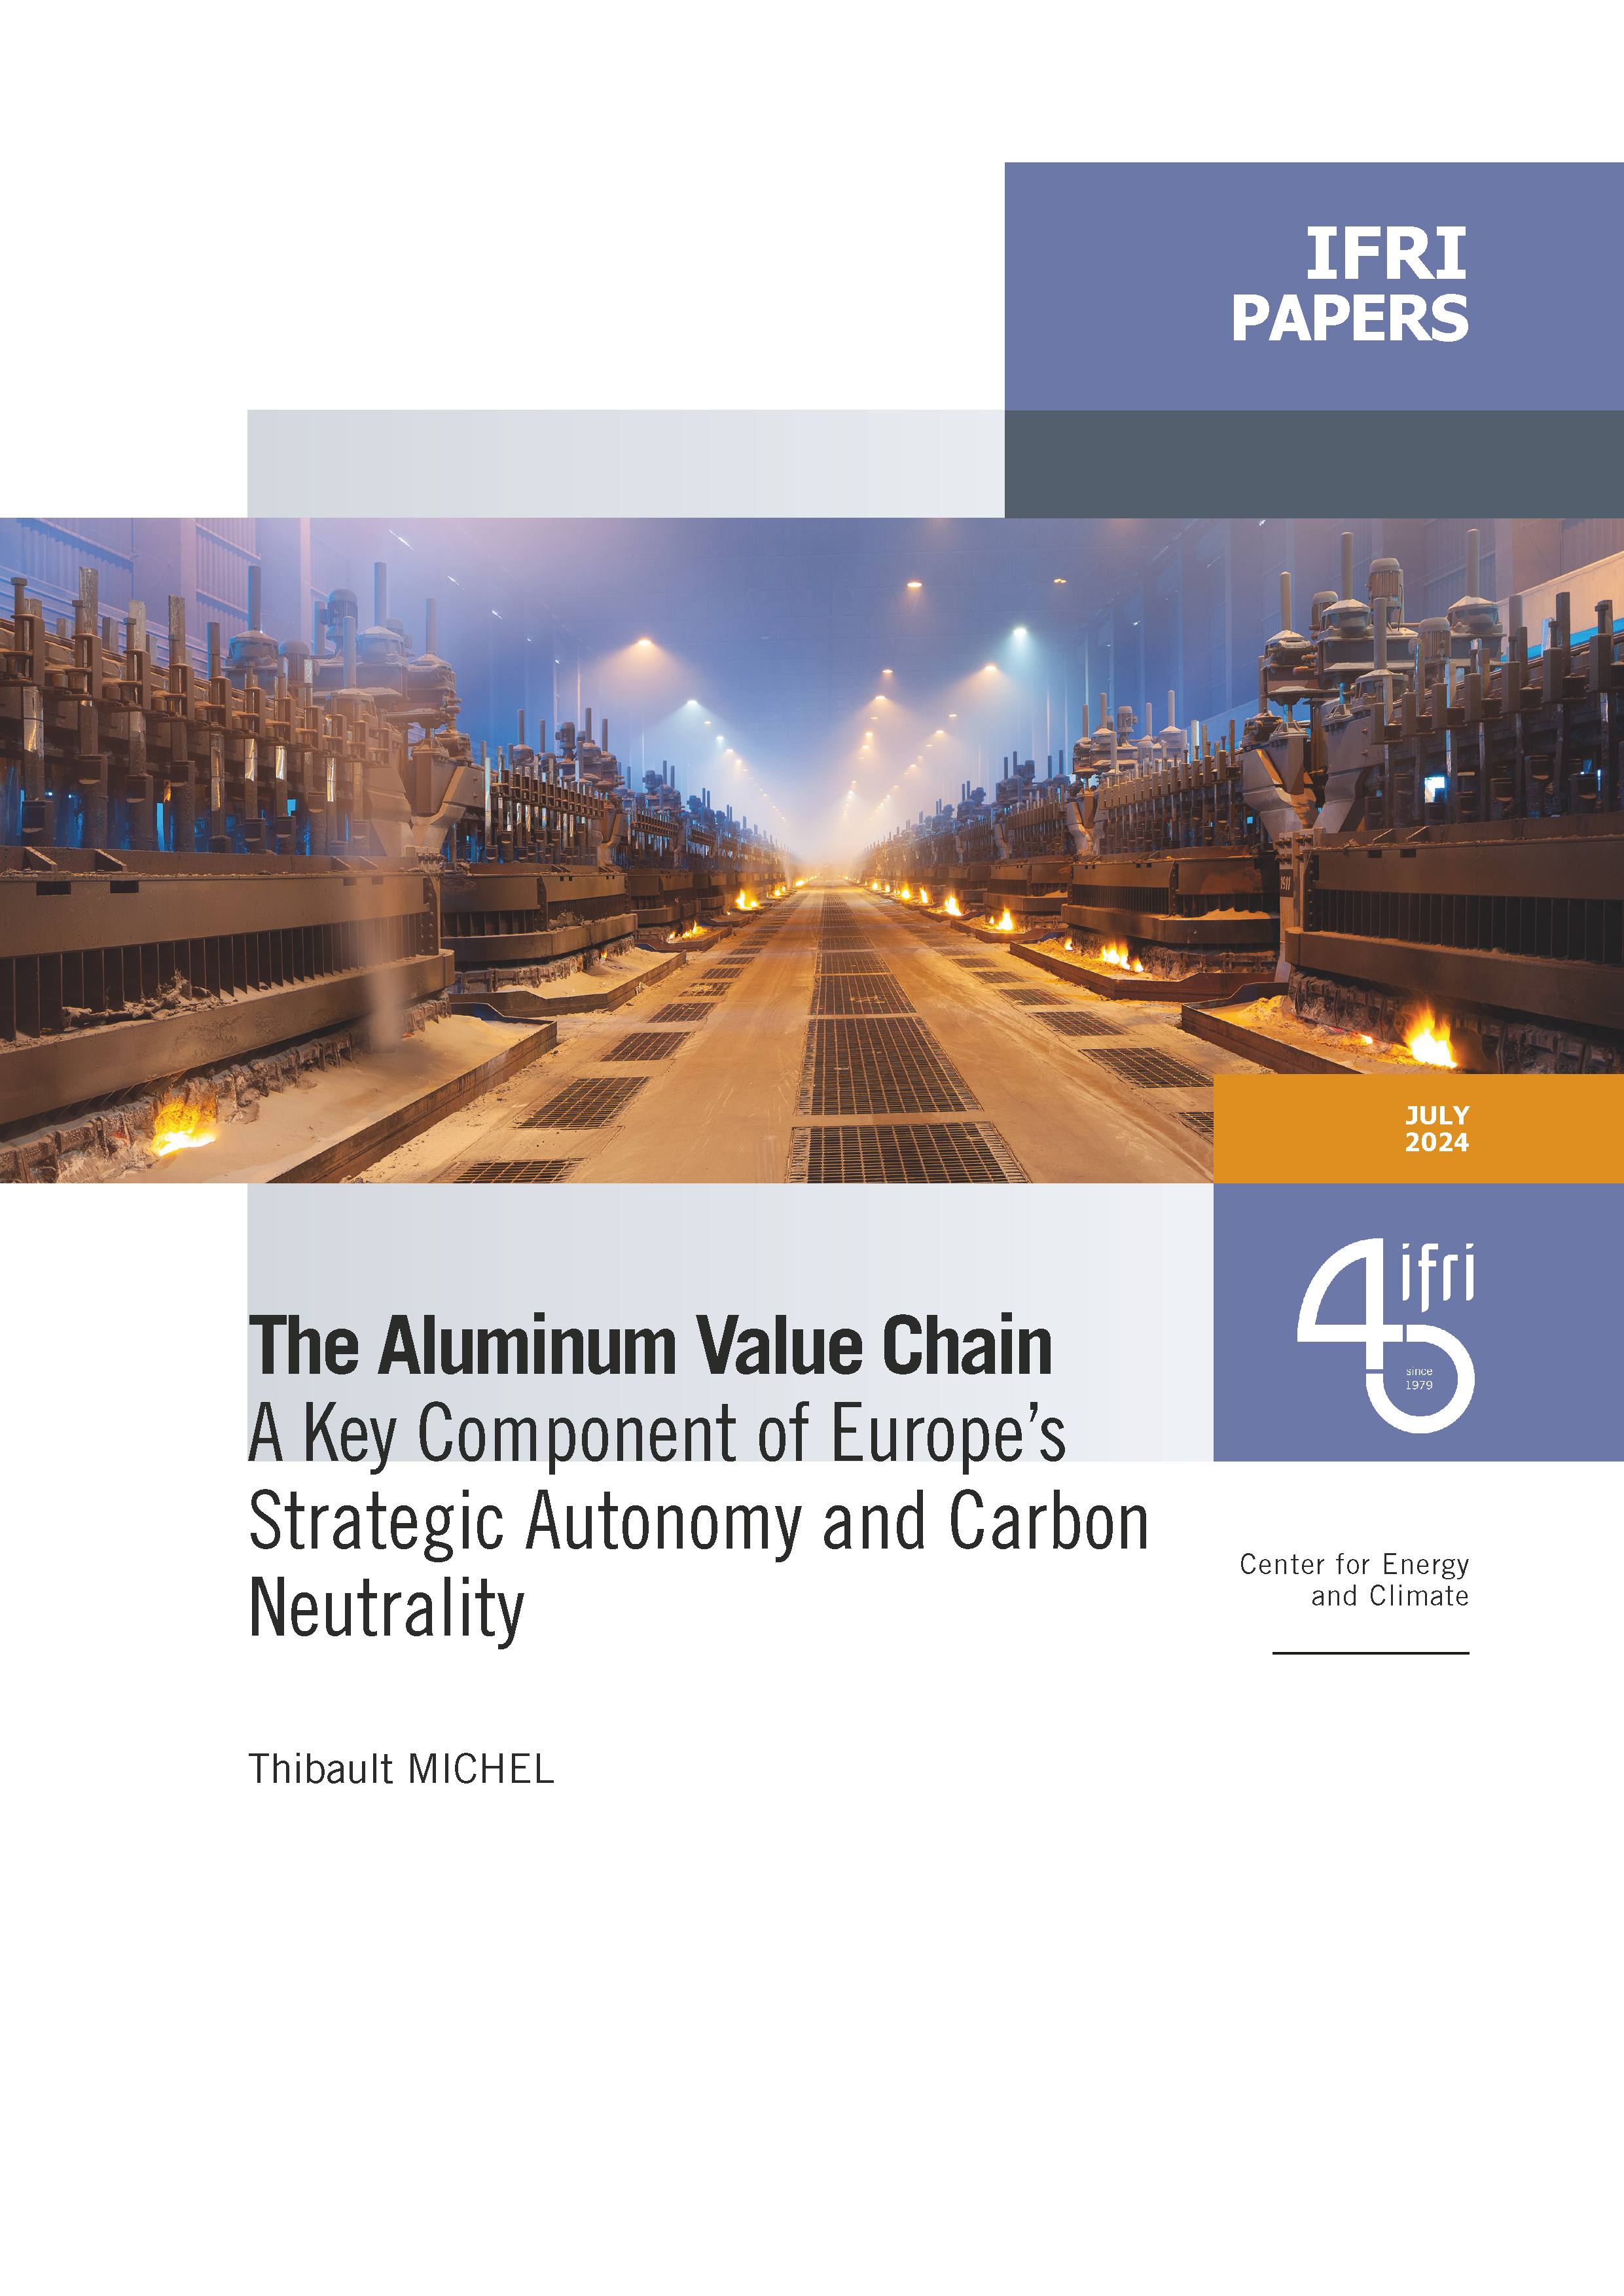
Les États-Unis, le Canada et l’Union européenne (UE) considèrent désormais tous l’aluminium comme un élément stratégique. Ce métal est en effet de plus en plus utilisé, en particulier dans le cadre de la transition énergétique, pour les véhicules électriques, les réseaux, les éoliennes ou les panneaux solaires.
L’Europe aura ainsi besoin d’approvisionnements grandissants en aluminium dans les années à venir. Cependant, l’industrie européenne de l’aluminium a été affaiblie au cours des dernières décennies et ne représente désormais qu’une faible part de la production mondiale. En conséquence, elle n’est plus en mesure de subvenir aux besoins européens.
L’aluminium possède une empreinte environnementale conséquente et sa production, de la bauxite à l’aluminium primaire, entraîne d’importantes émissions de gaz à effet de serre (GES). Ces émissions sont particulièrement liées aux quantités extrêmes d’énergie (gaz et électricité) consommées au cours du processus industriel, notamment pour l’électrolyse. La forte consommation d’électricité nécessaire confère à la structure des mix électriques nationaux une influence majeure sur les émissions de CO2 issues de l’aluminium. Mais certaines émissions sont aussi spécifiques à la production d’aluminium, par exemple celles produites par la réaction chimique opérée dans le cadre de l’électrolyse, qui transforme l’alumine en aluminium primaire.
Avec une croissance de la demande dans les années à venir, l’Europe devra produire plus d’aluminium afin de remplir les besoins de sa transition énergétique, tout en réduisant l’empreinte carbone de son industrie de l’aluminium.
Pour relever ce défi, différentes technologies de décarbonation sont actuellement considérées. Comme pour d’autres industries, l’efficacité énergétique ou l’électrification des processus industriels peuvent aider à réduire cette empreinte carbone. Cependant, ces deux solutions ont généralement d’ores et déjà été mises en œuvre par les industriels, afin de réduire les coûts énergétiques. La mise en place partielle de ces solutions a permis à l’industrie européenne de l’aluminium d’avoir une empreinte carbone de 6,8 tonnes de CO2 par tonne d’aluminium primaire, quand la moyenne mondiale est de 16,1 tonnes de CO2.
Le recyclage doit aussi pouvoir jouer un rôle clé, en particulier car un aluminium recyclé consomme 96 % d’électricité de moins qu’un aluminium primaire, avec des émissions de GES environ quatre fois moindres (pour ce qui est des émissions directes). Toutefois, si le développement du recyclage en Europe constituera une étape cruciale, des approvisionnements supplémentaires en aluminium primaire restent essentiels et le recyclage ne pourra être un remède miracle. L’ensemble des solutions évoquées constitue des outils pertinents pour réduire l’empreinte carbone de l’industrie européenne de l’aluminium mais ne sera pas suffisant pour atteindre la neutralité carbone.
Pour ce faire, le secteur de l’aluminium aura besoin de technologies disruptives. Deux d’entre elles sont aujourd’hui à l’étude. En premier lieu, le captage et séquestration du carbone ainsi que son utilisation (CCUS), pour lequel plusieurs projets sont actuellement développés en Europe, en particulier en Norvège, en Islande et en France. Néanmoins, cette technologie requiert des investissements massifs tandis que les fumées émises lors du processus d’électrolyse sont peu concentrées en CO2. La seconde technologie est celle de l’anode inerte, pour laquelle trois projets sont développés dans le monde à l’heure actuelle, au Canada, en Russie et en Allemagne. Cependant, le déploiement de ces technologies à une échelle industrielle n’est pas prévu avant 2030 et pourrait se produire plus tard encore.
Face à l’augmentation des coûts de l’énergie alors que les prix mondiaux de l’aluminium sont maintenus à des niveaux relativement bas en raison de l’importance de l’offre chinoise, qui n’est pas exposée aux mêmes coûts de production, l’industrie européenne de l’aluminium est aussi confrontée à des problématiques en matière de compétitivité. Avec la réforme de la législation européenne sur les crédits carbone et la mise en place du Mécanisme d’ajustement carbone aux frontières (MACF), les industriels de l’aluminium primaire et les producteurs de produits manufacturés en aluminium sont inquiets de la concurrence internationale et redoutent une potentielle perte de compétitivité. Si ce mécanisme apparaît comme une politique nécessaire pour protéger la compétitivité des industriels européens tout en permettant la décarbonation des industries les plus polluantes, il contient des failles, avec des risques de contournements.
Titre
L’UE doit relever le défi de développer une industrie de l’aluminium décarbonée, compétitive et résiliente. À cette fin, plusieurs éléments pourraient être étudiés :
-
Renforcer la production d’aluminium primaire en Europe ;
- Fournir un soutien plus large au développement de technologies de décarbonation ;
- Améliorer le recyclage à travers l’Europe et limiter les exportations de déchets ;
- Étendre le périmètre du MACF à davantage de produits transformés et intensifier la diplomatie climatique de l’UE à l’étranger ;
- Développer la résilience de l’industrie européenne, en particulier concernant les approvisionnements en alumine.
> Cette publication est uniquement disponible en anglais: The Aluminum Value Chain: A Key Component of Europe’s Strategic Autonomy and Carbon Neutrality.

Contenu disponible en :
Thématiques et régions
ISBN / ISSN
Utilisation
Comment citer cette publicationPartager
Centre énergie et climat
Le Centre énergie et climat de l’Ifri mène des activités et recherches sur les enjeux géopolitiques et géoéconomiques des transitions énergétiques. Il travaille à la fois sur les enjeux de sécurité énergétique, de compétitivité, de maîtrise des chaînes de valeur, et d'acceptabilité. Spécialisé dans l’étude des politiques européennes de l’énergie et du climat, et des marchés de l’énergie en Europe et dans le monde, ses travaux portent aussi sur les stratégies énergétiques et climatiques des grandes puissances comme les Etats-Unis, la Chine ou l’Inde. Il offre une expertise reconnue, enrichie de collaborations internationales et d'événements à Paris et à Bruxelles, notamment.
Géo-ingénierie solaire : un outil climatique aux implications géopolitiques
L'Accord de Paris (2015) vise à limiter le réchauffement climatique à moins de 2 °C, et de préférence à 1,5 °C, par rapport aux niveaux préindustriels. L'atténuation (réduction des émissions de gaz à effet de serre) reste l'outil essentiel pour atteindre la neutralité carbone d'ici le milieu du siècle. On s'attend toutefois à un dépassement de cette limite de température. Le Programme des Nations unies pour l'environnement (PNUE) prévoit que le seuil de 1,5 °C sera franchi dans les prochaines années, le réchauffement pouvant atteindre un pic compris entre 2,2 °C et 3,6 °C au cours du siècle. Dans ce contexte, trois tendances caractérisent le débat sur la politique climatique.
L'économie de l'hydrogène en Chine : cinq ans plus tard
Le secteur de l’hydrogène en Chine n’est pas nouveau. Il s’agit du plus grand système industriel d’hydrogène au monde, qui s’appuie sur l’ammoniac, le méthanol, le raffinage, la chimie du charbon et les flux de gaz dérivés.
27 plans pour 2027 : mettre en œuvre le plan d'électrification dans chaque État membre
Dans le but de réduire structurellement la dépendance de l'économie européenne aux importations d'énergies fossiles et d'accélérer la transition énergétique, la Commission européenne a fait le choix de l'électrification.
Le secteur européen du biométhane au tournant : comment et où augmenter la production ?
Le secteur européen du biométhane se trouve à un tournant décisif.