


L'industrie solaire photovoltaïque européenne : ultime déclin ou espoir de renaissance ?

Alors que les installations solaires photovoltaïques sont en plein essor en Europe (et dans d'autres parties du monde), les industries locales mettent la clé sous la porte. Au cours des deux dernières années, la capacité solaire photovoltaïque installée en Europe a été multipliée par deux. De l’autre côté, les derniers fabricants européens de panneaux solaires photovoltaïques sont en train de disparaître.
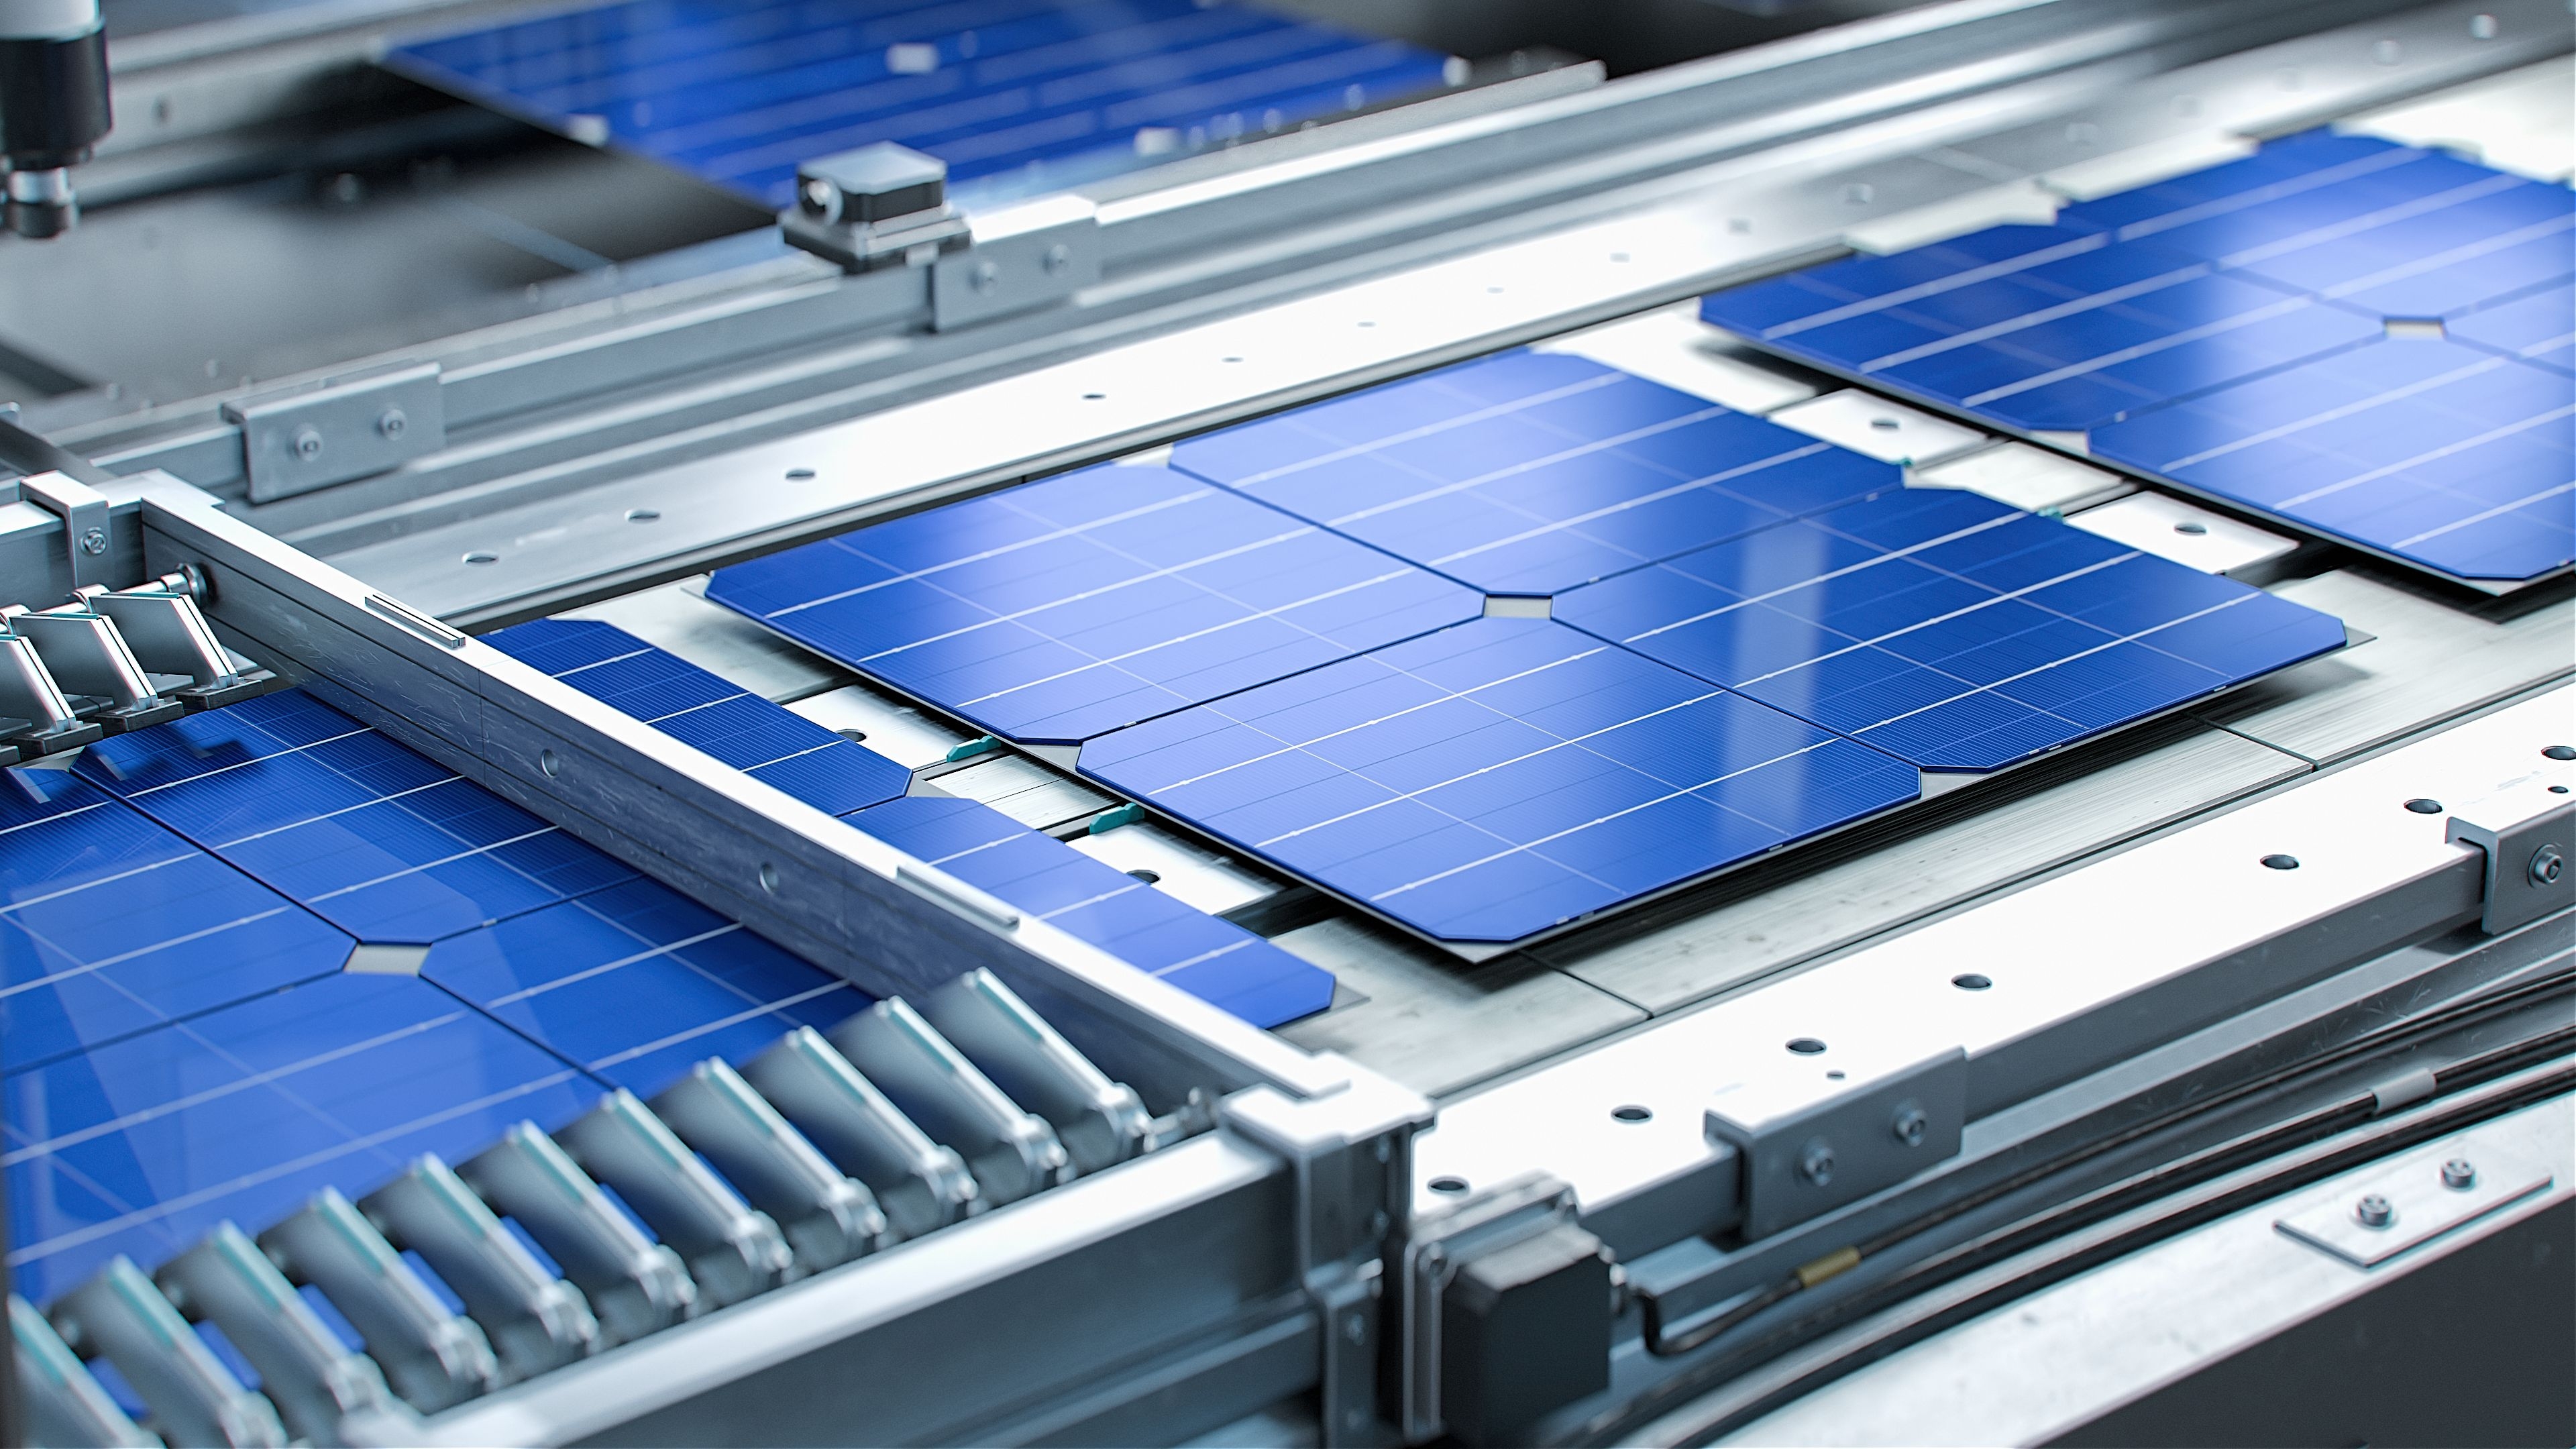
L’installation de capacités solaires photovoltaïques (PV) connaît une augmentation sans précédent en Europe : en deux ans, ces installations été multipliées par deux, avec 60 gigawatts (GW) ajoutés en 2023. Cependant, les fabricants locaux de panneaux solaires photovoltaïques n'en profitent pas, mis en grande difficulté par la concurrence chinoise.
Structurellement beaucoup plus compétitifs, les prix des panneaux solaires chinois ont encore baissé de 42 % en 2023, ce qui rend difficile la survie même de certaines entreprises chinoises et contraint de nombreux fabricants européens restants à quitter le marché.
Cette situation fragilise l'autonomie stratégique de l'Europe et son processus de décarbonation. Une perturbation de type Covid-19 ou une agression contre Taïwan laisserait le continent sans approvisionnement. Les fabricants américains montrent également leurs muscles, via l’agressivité de l’Inflation Reduction Act.
La réponse de l'Europe, le Net Zero Industry Act (NZIA), une approche plus stricte des importations chinoises et des mesures de soutien nationales, pourraient créer une nouvelle génération de fabricants de panneaux solaires photovoltaïques en Europe.
Ce briefing est uniquement disponible en anglais : European Solar PV Manufacturing: Terminal Decline or Hope for a Rebirth?

Contenu disponible en :
Régions et thématiques
ISBN / ISSN
Utilisation
Comment citer cette publicationPartager
Thibaud VOÏTA
Ancien chercheur associé, Centre énergie et climat de l'Ifri
Centre énergie et climat
Le Centre énergie et climat de l’Ifri mène des activités et recherches sur les enjeux géopolitiques et géoéconomiques des transitions énergétiques. Il travaille à la fois sur les enjeux de sécurité énergétique, de compétitivité, de maîtrise des chaînes de valeur, et d'acceptabilité. Spécialisé dans l’étude des politiques européennes de l’énergie et du climat, et des marchés de l’énergie en Europe et dans le monde, ses travaux portent aussi sur les stratégies énergétiques et climatiques des grandes puissances comme les Etats-Unis, la Chine ou l’Inde. Il offre une expertise reconnue, enrichie de collaborations internationales et d'événements à Paris et à Bruxelles, notamment.
Géo-ingénierie solaire : un outil climatique aux implications géopolitiques
L'Accord de Paris (2015) vise à limiter le réchauffement climatique à moins de 2 °C, et de préférence à 1,5 °C, par rapport aux niveaux préindustriels. L'atténuation (réduction des émissions de gaz à effet de serre) reste l'outil essentiel pour atteindre la neutralité carbone d'ici le milieu du siècle. On s'attend toutefois à un dépassement de cette limite de température. Le Programme des Nations unies pour l'environnement (PNUE) prévoit que le seuil de 1,5 °C sera franchi dans les prochaines années, le réchauffement pouvant atteindre un pic compris entre 2,2 °C et 3,6 °C au cours du siècle. Dans ce contexte, trois tendances caractérisent le débat sur la politique climatique.
L'économie de l'hydrogène en Chine : cinq ans plus tard
Le secteur de l’hydrogène en Chine n’est pas nouveau. Il s’agit du plus grand système industriel d’hydrogène au monde, qui s’appuie sur l’ammoniac, le méthanol, le raffinage, la chimie du charbon et les flux de gaz dérivés.
27 plans pour 2027 : mettre en œuvre le plan d'électrification dans chaque État membre
Dans le but de réduire structurellement la dépendance de l'économie européenne aux importations d'énergies fossiles et d'accélérer la transition énergétique, la Commission européenne a fait le choix de l'électrification.
Le secteur européen du biométhane au tournant : comment et où augmenter la production ?
Le secteur européen du biométhane se trouve à un tournant décisif.